Азійські портові затори вже поглинули 8,5% світового контейнерного флоту
28.09.2026 - 15:30
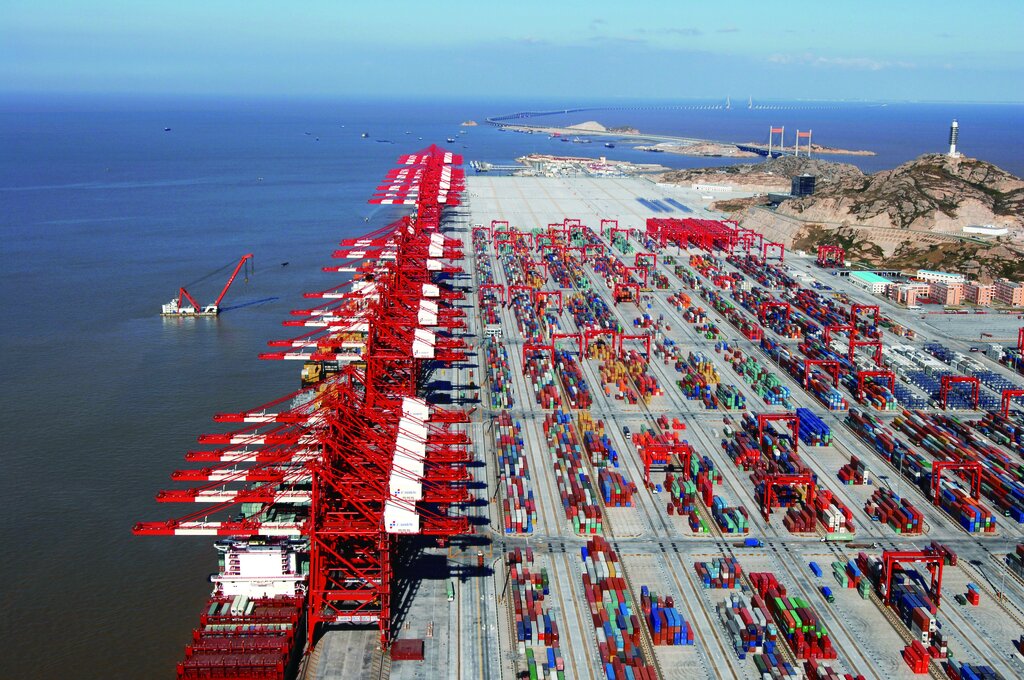
Перевантаження контейнерних портів в Азії дедалі більше перетворюється з тимчасової проблеми на довготривалий фактор для глобальних ланцюгів постачання.
Про це пише Splash із посиланням на оцінки Sea-Intelligence та інших аналітичних компаній.
За розрахунками Sea-Intelligence, затримками наразі охоплено близько 8,5% світового контейнерного флоту, що еквівалентно приблизно 3 млн TEU місткості.
Фактично ці потужності тимчасово вилучені з ринку через простої та затримки суден.
Аналітики вважають, що нормалізація ситуації може зайняти значно більше часу, ніж кілька тижнів. Якщо орієнтуватися на темпи відновлення після пандемії та першої фази кризи в Червоному морі, повернення до низького рівня перевантаження, зафіксованого у червні 2025 року, може тривати 7-10 місяців.
Навіть повернення до умов кінця минулого року, за оцінкою Sea-Intelligence, може зайняти 6-8 місяців.
Це означає, що проблему навряд чи повністю вирішать до передноворічного піку перевезень напередодні Китайського Нового року, який у 2027 році припадає на 6 лютого.
Затори вже суттєво впливають на ставки всередині Азії. Індекс Drewry Intra-Asia Container Index піднявся до рекордних рівнів.
За останньою оцінкою Drewry, ставка на маршруті Шанхай — Лаем-Чабанг зросла на 22% — до $1609 за 40-футовий контейнер, а на напрямку Шанхай — Джакарта — на 12%, до $2300.
Однією з головних причин погіршення ситуації Splash називає серію тайфунів. За даними Freightos, затримки у портах Далекого Сходу поступово поширюються на перевантажувальні хаби, а пропуски окремих портів судноплавними лініями лише переносять навантаження на інші точки мережі.
Додатково проблему посилює скупчення суден. Sea-Intelligence підрахувала, що заявлена місткість на напрямку Азія — Північна Європа в період навколо Golden Week становила близько 1,5 млн TEU за чотири тижні, що на 27% більше, ніж торік, і на 60% вище допандемічного середнього рівня. Водночас частина цього приросту пояснюється саме нерівномірним накопиченням суден через затори, а не реальним збільшенням пропозиції.
На фрахтовому ринку ситуація також залишається напруженою. Індекс Braemar BOXi досяг 52-тижневого максимуму у 315,59 пункту, а брокер описує пропозицію tonnage як «надзвичайно обмежену», особливо в сегментах post-panamax і panamax.
Водночас значний глобальний портфель замовлень на нові контейнеровози поки не компенсує дефіцит ефективної місткості, оскільки частина суден простоює біля портів замість перевезення вантажів.